
为防网贷家长故意弄脏孩子征信? 别用无知毁掉孩子前途
百万家长跟风!故意弄脏18岁孩子征信防网贷?我直言:这不是护娃,是毁娃
近期,一个“硬核防网贷育儿妙招”在短视频平台彻底爆火,单条播放破百万、点赞超4.5万。
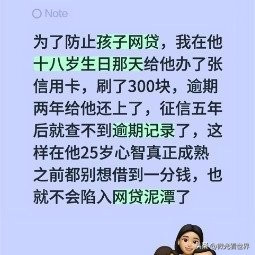
无数家长看完直呼“天才操作”,纷纷收藏、跟风效仿。
这个所谓的妙招特别简单:孩子刚满18岁,家长偷偷用孩子身份办信用卡,刻意透支、故意逾期不还,人为制造征信污点。
家长的如意算盘打得无比完美:
征信逾期记录保留5年,孩子18岁背上污点,25岁之前贷不了款、借不了网贷,从根源杜绝孩子陷入负债陷阱,一劳永逸保孩子平安。
乍一听,是不是觉得家长用心良苦、特别靠谱?
但我看完全网跟风热潮,只觉得后背发凉、细思极恐。
法律、金融、教育三界专家集体紧急叫停,我也想说一句大实话:这根本不是育儿智慧,是无知的偷懒教育;不是护子兜底,是亲手毁掉孩子的人生开局!
一、拆解离谱操作:一场自我感动的“假性保护”
这套被追捧的操作,逻辑看似无懈可击,实则漏洞百出、荒唐至极。
家长精准卡在孩子刚满18岁、拥有独立民事行为能力的节点,瞒着孩子私自办卡,小额透支后故意拖延还款半年甚至一年,强行给纯白征信的孩子,刻上终身可查的逾期记录。
跟风家长的统一心态:只要孩子借不到钱,就不会被网贷套路、不会超前消费、不会负债翻车。
在普遍的育儿焦虑下,这种“一刀切”的极端方式,戳中了无数怕孩子学坏、怕孩子被骗的家长痛点。大家懒得深度教育、懒得长期引导,只想用最简单粗暴的方式,隔绝所有风险。
可这种看似万无一失的保护,从头到尾都是自我感动,治标不治本,甚至贻害无穷。
二、严肃普法:全程违法,后果全由孩子承担
很多家长有一个致命误区:我是孩子父母,为了孩子好,私自操作不算错、不违法。
这是大错特错!律师早已明确界定,整套操作全程触碰法律红线。
首先,私自冒用子女身份办卡,本身就是违法行为。
国家明文规定,信用卡办理必须本人自愿、本人到场、核验身份、亲笔签字。18岁已是完全独立的成年人,拥有个人信息自主权。家长瞒着孩子私自申办银行卡、信用卡,违反《居民身份证法》《银行卡业务管理办法》,属于冒用他人信息的违规行为。
其次,故意恶意透支、逾期不还,暗藏刑事风险。
刻意透支资金、有能力还款却拒不偿还,属于恶意透支。一旦逾期时长、金额达标,完全可以定性为信用卡诈骗罪。
最残忍的一点:所有违法记录、不良征信、法律风险,全部记在孩子名下。
父母是操作人,但持卡人是孩子。最后背锅、留案底、受限制的,是刚成年、人生刚刚起步的年轻人,而不是自以为是的家长。
除此之外,长期逾期产生的利息、违约金、复利会不断累积,变成孩子名下一笔莫名其妙的债务,越滚越多。
三、最扎心的现实:挡不住网贷,反而推孩子入更深的坑
家长最天真的幻想:征信烂了,孩子就借不到任何钱,彻底安全。
但金融行业的真相,狠狠打了所有跟风家长的脸!
第一,正规信贷全废,非法网贷照借不误。
央行征信污点,只会影响房贷、车贷、银行信用卡、正规消费贷。
市面上大量套路贷、高利贷、私人网贷、校园黑贷,根本不上征信、不查征信。
家长毁掉了孩子所有正规融资渠道,却挡不住最危险的非法网贷。
第二,征信差的学生,反而成黑网贷的“优质收割对象”。
网贷平台的风控逻辑,从来不止看征信。他们最青睐的,就是18岁学生群体:年纪小、涉世浅、消费冲动、不懂风险,且原生家庭大多愿意兜底还债。
一个征信有逾期、家里有还款能力的年轻人,在黑网贷眼里,不是风险客户,是稳定赚钱的优质客户。
家长自以为的保护,反而让孩子陷入绝境:
急需用钱时,正规渠道借不到,只能被迫铤而走险,触碰利息超高、暴力催收的非法网贷,比普通负债可怕百倍。
四、我的核心观点:这是最不负责任的“躺平式教育”
全网都在讲法律风险、征信危害,我更想聊聊背后畸形的育儿心态。
在我看来,这种操作的本质,是家长逃避教育责任、缓解自身焦虑的偷懒手段。
现在很多家长,深陷育儿焦虑:怕孩子攀比消费、怕孩子被网贷诱惑、怕孩子年少无知负债累累。
但他们不愿意花数年时间,耐心给孩子做财商教育、消费观引导、风险科普;不愿意和孩子平等沟通、建立信任;不愿意包容孩子的试错、慢慢引导成长。
于是就选择了最极端、最省事的捷径:直接废掉孩子征信,用物理封锁代替教育引导。
这是典型的本末倒置!
家长用孩子未来的求职、考公、房贷、车贷、征信信誉,换取自己一时的心安。
用孩子十几年的人生前途,掩盖自己教育的懒惰和缺失。
我始终认为:教育的本质,是授人以渔,不是授人以禁。
我们不可能保护孩子一辈子,隔绝所有风险。真正的保护,不是把孩子关进绝对安全的温室,而是教会孩子识别风险、抵制诱惑、理性消费、敬畏金融。
你可以封住孩子借钱的路,却封不住他的欲望和认知短板。
今天你靠毁征信防网贷,明天他依然会因为无知,陷入消费陷阱、借贷骗局,只是换了一种方式而已。
更让人痛心的是,18岁是年轻人征信纯白、人生起步的黄金阶段。
考公政审、国企求职、入职大厂、未来买房买车,征信都是核心考核项。
家长亲手给孩子的人生档案打上污点,让孩子还没踏入社会,就先输在了起跑线,要为父母的无知,买单整整5年甚至更久。
五、真正靠谱的防网贷教育,从来不用“自毁前程”
杜绝孩子深陷网贷,根本不需要极端操作,做好这4件事,比毁征信管用一万倍:
1. 从小树立正确消费观
明确区分“需要”和“想要”,教会孩子记账、规划生活费,杜绝超前消费、攀比消费,从根源减少借贷欲望。
2. 直白科普金融风险
不避讳、不遮掩,真实告诉孩子网贷的高利息、滚雪球负债、暴力催收、毁前途的真实案例,让孩子从心底敬畏风险、拒绝套路。
3. 建立无条件信任的亲子关系
绝大多数学生网贷,不是挥霍,是缺钱不敢说、犯错不敢讲、怕家长指责打骂。让孩子知道:遇到经济困难、被人诱导借贷,家人永远是后盾,不用偷偷冒险。
4. 正向培养征信意识
孩子成年后,可办理低额度信用卡,家长引导按时还款、规范用卡,让孩子积累良好征信、学习金融规则,这才是真正的成长教育。
六、最后真心话
真正的育儿,从来不是一刀切的封锁,而是循序渐进的引导。
没有任何一种捷径,能替代父母的耐心教育和正向陪伴。
靠弄脏征信防网贷,看似稳妥,实则短视又愚蠢。
它解决不了孩子的认知缺陷、抵挡不了人性的欲望、隔绝不了社会的风险,只会毁掉孩子的人生底牌。
别让你的育儿焦虑和教育偷懒,成为孩子一生的遗憾。
真正护娃,是教他辨是非、知风险、懂自律,而不是替他堵死所有人生路。